Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
de Magda Florea
la 12 Oct. 2022
Cu totii auzim in jurul nostru formulari de tipul: "vreau sa accesez un credit ipotecar" sau "ma intereseaza contractarea unui credit imobiliar". Ca simpli cetateni ce nu activam in sectorul economic sau bancar, ne putem imagina ca este vorba despre unul si acelasi lucru. Dar nu este deloc asa.
In fapt, creditul ipotecar si cel imobiliar reprezinta doua produse de finantare total distincte, iar specialistii din cadrul Centrului de Solutionare Alternativa a Litigiilor in domeniul Bancar (CSALB), ne vorbesc despre ce presupune fiecare dintre ele si ce le diferentiaza, concret:
"La un credit ipotecar se pune ipoteca pe proprietatea cumparata, iar la creditul imobiliar poti aduce ca garantie un alt imobil (al parintilor, al tau, al unei terte persoane), dar se pune ipoteca pe un alt imobil decat ceea ce cumperi (imobil sau teren)", explica specialistii CSALB.
De altfel, romanii au la dispozitie numeroase tipuri de credite la care pot apela, atunci cand au nevoie de finantare. Trebuie doar sa stii faptul ca fiecare tip de credit are particularitatile sale si ca trebuie sa faci alegerea in functie de particularitatile situatiei in care te regasesti.
Ce tipuri de credit poti accesa
Tot expertii CSALB ne detaliaza care sunt creditele pentru care pot opta romanii si ce presupun ele, de fapt:
- Creditul cu ipoteca (credit ipotecar) este un imprumut pe care consumatorul il face de la comerciant si in cadrul caruia garanteaza cu proprietatea pe care o cumpara cu ajutorul acelui imprumut. In cazul in care garantia este reprezentata de un alt imobil, creditul este unul imobiliar. Aceste tipuri de credite necesita depunerea unui avans de minim 15% (cu cat mai mare avansul achitat, cu atat mai mica datoria) si pot fi incheiate pe o perioada de pana la 35 de ani.
- Creditul de nevoi personale cu ipoteca imprumuta caracteristicile celor enumerate mai sus, in sensul ca suma imprumutata nu necesita justificari sau avans, dar se poate garanta cu o proprietate. In cazul acestui tip de credit, perioada de rambursare ramane de maxim cinci ani de zile.
- Creditele pe card sunt imprumuturi care se pot acorda rapid, direct pe card. Dobanzile acestui tip de credit sunt mai mari decat cele ale unui credit de consum.
- Creditele acordate de IFN-uri sunt imprumuturi care se pot face in cazul consumatorilor care nu indeplinesc criterii cerute de o banca ori au nevoie rapida de sume mai mici. Aceste imprumuturi se acorda mai usor (nu impun aceleasi conditii ca bancile), insa sunt mult mai scumpe. Pentru informatii detaliate cu privire la tipurile de credite, conditii si alte resurse de informare cu privire la elemente financiar-bancare pe care trebuie sa le aveti in vedere in cazul accesarii unui credit, accesati urmatorul link: https://www.finzoom.ro/articole/sfaturi/spune-i-da-doar-cred~4274dd08-ad29-40a7-aa71-4277cf7230be/
Prin urmare, inainte de a solicita un imprumut, sub o anumita forma, analizeaza foarte bine nevoile pe care le ai. In functie de acestea, consulta ofertele de finantare pe care le ai la indemana si fa alegerea in cunostinta de cauza.
Nu uita sa te informezi temeinic cu privire la toate aspectele ce tin de rambursare, incluzand aici si comisioanele. Totodata, evita sa mergi spre gradul maxim de indatorare, pentru a-ti fi mai usor sa rambursezi creditul, in cazul in care veniturile tale se vor micsora in timp, din diverse cauze. Alege sa fii precaut si informat!
Important: CSALB este o entitate infiintata ca urmare a unei Directive europene si intermediaza gratuit si in mai putin de trei luni negocierea dintre consumatori si banci sau IFN-uri pentru contractele aflate in derulare. Consumatorii din orice judet al tarii pot trimite cereri catre Centrul de Solutionare Alternativa a Litigiilor in domeniul Bancar (CSALB) completand un formular online direct pe site-ul www.csalb.ro.
Te-ar putea interesa si: Prabusirea preturilor pe piata imobiliara: romanii asteapta sfarsitul bulei imobiliare, care ar fi aproape
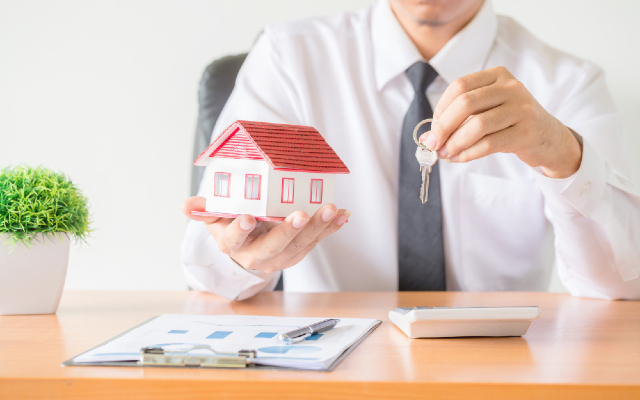
Foto: freepik.com

de Magda Florea
Senior Editor Manager.ro
Expert la BAC Limba si literatura romana
Pachet Ghid invatatori clasele 0-II Ghid invatatori clasele III-IV OF 18006
Teste REZOLVATE de limba si literatura romana pentru reusita la examenul de TITULARIZARE - profesori
Ultimele NOUTATI

Magneziul si ceata mentala - oboseala poate semnala un deficit, dar nu il confirma
14 Oct. 2026


Ce s-ar intampla daca toate bancile ar cere inapoi imprumuturile in acelasi timp?
12 Oct. 2026


Cine controleaza rezervele strategice de petrol ale Europei si cine decide cand sunt folosite
12 Oct. 2026


Aboneaza-te la Newsletterul Gratuit. Zilnic in Inboxul tau.
Vrei sa fii la curent cu cele mai noi articole despre Antreprenoriat, Economie, Imobiliare, Auto, IT&C si sa primesti GRATUIT Raportul Special de mai jos?
Noutati Fiscale 2026. Reguli noi pentru societatile comerciale
Partenerii nostri
Reguli mai clare privind rambursarea TVA si identificarea situatiilor de risc [Proiect ANAF]
Noi reguli privind cesiunea partilor sociale la SRL: Ce este important sa cunoasteti
Cesiunea partilor sociale la SRL: termen obligatoriu de notificare la ANAF
Raportarea de durabilitate, restransa oficial: obligatia ramane doar pentru anumite firme
Cum alegi marfa potrivita pentru un magazin aflat la inceput
Confort si stil in garderoba de zi cu zi: cum alegi incaltamintea potrivita
Nu amana investitia, finanteaza inteligent echipamentele agricole
Te-ar putea interesa si


x