Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
de Adrian Somai
la 12 Nov. 2023
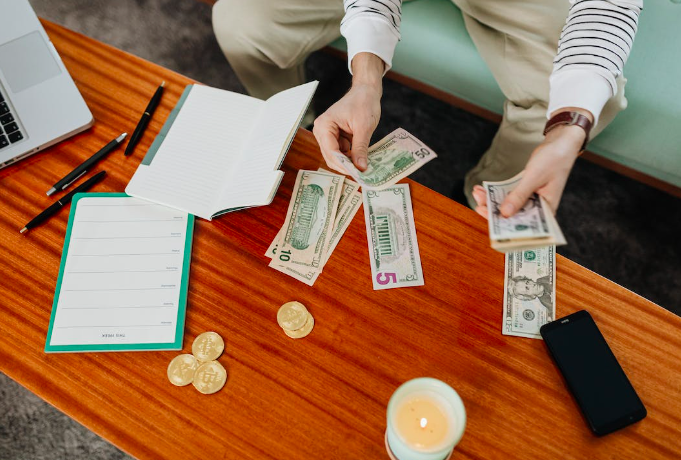
Educatia financiara reprezinta cheia unei gestionari sanatoase a resurselor financiare personale. Un aspect crucial al acestei educatii este bugetarea corecta a cheltuielilor, care implica impartirea bugetului lunar in categorii specifice.
Tu stii care sunt cele 3 categorii principale de cheltuieli si de ce sunt ele atat de importante atunci cand vorbim despre gestionarea eficienta a resurselor financiare?
Cheltuielile fixe
Prima categorie esentiala este reprezentata de cheltuielile fixe. Acestea sunt cheltuielile recurente care trebuie platite lunar pentru a evita penalizarile si pentru a mentine un nivel de trai stabil. Spre exemplu, daca ai un imprumut la banca, rata trebuie achitata lunar pentru a evita penalizarile si pentru a mentine bunurile dobandite prin credit.
Intretinerea intra tot in aceasta categorie, aceasta incluzand costurile asociate cu mentenanta locuintei, cum ar fi reparatiile minore si intretinerea echipamentelor. De asemenea, nu trebuie uitate utilitatile. Lumina, telefonul, cablul si internetul sunt cheltuieli esentiale care trebuie bugetate pentru a evita intreruperile serviciilor.
Cheltuielile flexibile
A doua categorie importanta este reprezentata de cheltuielile flexibile, care pot varia in functie de preferinte si necesitati. Acestea includ, spre exemplu, bugetul pentru mancare, suma care poate fi ajustata in functie de preferinte si circumstante. Cheltuieli variabile care depind de preferintele personale si de circumstantele individuale mai sunt si cele dedicate produselor de vestimentatie/incaltaminte sau vacantelor. Gestionarea atenta a acestor cheltuieli asigura flexibilitate in buget si permite adaptarea la schimbari neasteptate.
Cheltuielile legate de impozite si asigurari
Ultima categorie acopera cheltuielile asociate cu taxele si asigurarile. Spre exemplu, fiecare dintre noi platim un impozit pentru casa in care locuim sau pentru masina pe care o conducem. Platit anual sau trimestrial, acesta trebuie inclus in buget pentru a evita penalizarile. De asemenea, nu ar trebui sa uitam nici de asigurarea bunurilor pe care le avem. Platite anual sau trimestrial, asigurarile sunt esentiale pentru protectia bunurilor si a vehiculelor.
Citeste si Cum poate o persoana sa scape de saracie, in Romania zilelor noastre
Sursa foto: pexels.com

de Adrian Somai
Jurnalist Manager.ro
Matematica - Teste rezolvate pentru clasa a V-a
Evaluarea Nationala - Literatura romana clasa a VIII-a - Exercitii rezolvate tip Subiectul I A 6 7 8 si 9
Literatura romana Rezumatele textelor studiate in clasele V-VIII
Ultimele NOUTATI

ANAF poate trimite controale peste firme pentru rambursarea TVA din cauza asociatilor. Ce reclama consultantii fiscali
16 Oct. 2026


Guvernul Niculescu anunta schimbari majore: impozite, pensii, autostrazi, spitale si programul Rabla. Ce prevede planul pentru 2027–2030
15 Oct. 2026

Contract de comodat auto: ce este, cand se foloseste si cum se completeaza
15 Oct. 2026

Creditele afectate de dosarul ROBOR ar putea fi recalculate in functie de IRCC. Ce prevede proiectul adoptat de Senat
15 Oct. 2026

Motorina s-ar putea scumpi din nou in Romania. Avertismentul AIE privind criza petrolului
15 Oct. 2026


Aboneaza-te la Newsletterul Gratuit. Zilnic in Inboxul tau.
Vrei sa fii la curent cu cele mai noi articole despre Antreprenoriat, Economie, Imobiliare, Auto, IT&C si sa primesti GRATUIT Raportul Special de mai jos?
Noutati Fiscale 2026. Reguli noi pentru societatile comerciale
Partenerii nostri
Cum rezolvi spetele dificile si iti sustii deciziile fiscale cand legea lasa loc de interpretari?
Bon fiscal la plata cu cardul: ce trebuie sa stii ca sa NU risti amenda
Cum alegi marfa potrivita pentru un magazin aflat la inceput
Confort si stil in garderoba de zi cu zi: cum alegi incaltamintea potrivita
Nu amana investitia, finanteaza inteligent echipamentele agricole
Te-ar putea interesa si

Guvernul Niculescu anunta schimbari majore: impozite, pensii, autostrazi, spitale si programul Rabla. Ce prevede planul pentru 2027–2030
15 Oct. 2026

Contract de comodat auto: ce este, cand se foloseste si cum se completeaza
15 Oct. 2026


x