Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
de Adrian Somai
la 22 Dec. 2023
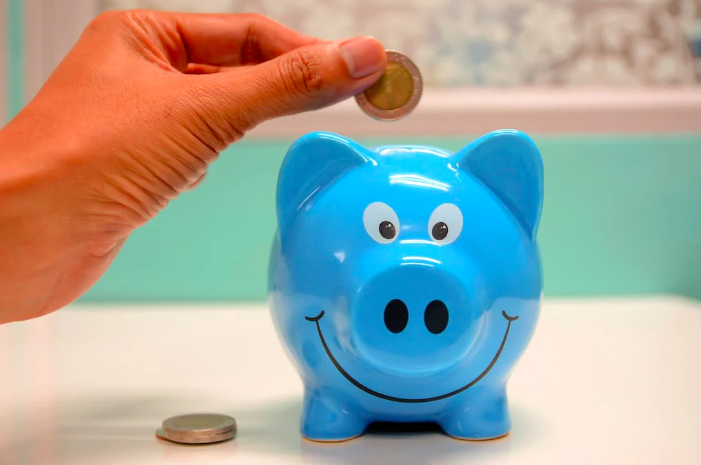
Cand ne gandim la pensii nu trebuie sa ne rezumam doar la Pilonul 1 si 2 - exista si un al treilea pilon care joaca un rol esential in construirea unui viitor financiar stabil. Mai exact, Pilonul 3 de pensii, un sistem facultativ de pensii care merita toata atentia ta. De ce ar trebui sa investesti aici si nu doar in Pilonul 2? Iti explic imediat!
Legea nr. 204/2006 a deschis drumul acestui sistem de pensii facultative, incepand cu luna iunie 2007. Pensiile facultative reprezinta o oportunitate de a-ti construi un viitor financiar securizat, iar avantajele fiscale sunt considerabile. In primul rand trebuie sa stii ca suma contributiilor la fondurile de pensii facultative este deductibila din venitul salarial lunar, ceea ce iti ofera posibilitatea de a economisi in mod inteligent si de a te pregati din timp pentru batranete. Asadar, pensia facultativa trebuie privita ca pe un venit suplimentar de care poti beneficia odata ce ai ajuns la 60 de ani. In caz de deces, trebuie sa stii ca mostenitorii tai vor primi suma din contul tau de pensie facultativa.
Aici intervine beneficiul fiscal - contributiile tale sunt deductibile in limita echivalentului a 400 de euro intr-un an fiscal, potrivit celor de la NN Asigurari. O astfel de facilitare fiscala reprezinta un avantaj pe care il poti folosi pentru a-ti gestiona mai eficient veniturile si economiile personale. Investitiile realizate in cadrul acestui sistem sunt scutite de impozitare pana in momentul platii dreptului cuvenit participantilor si beneficiarilor. Practic, este o modalitate de a-ti creste economiile fara a fi taxat suplimentar.
Tu decizi nivelul contributiei la Pilonul 3 de pensii
Diferentele intre Pilonul 2 si Pilonul 3 sunt importante si merita sa le intelegem. In primul si primul rand, Pilonul 2 este obligatoriu, in timp ce Pilonul 3 este alegerea ta. Contributia pentru Pilonul 2 este colectata din contributia individuala de CAS, in timp ce pentru Pilonul 3 este o contributie distincta din venitul salarial brut lunar al asiguratului. Nivelul contributiei pe care o vei plati este decis de tine si poate fi intre 45 de lei si cel mult pana la 15% din venitul brut lunar salarial sau asimilat salariului. Nivelul contributiei tale la Pilonul 3 poate fi schimbat pe parcurs de catre tine, in functie de felul in care evolueaza lucrurile in viata ta financiara. In plus, daca simti ca este momentul sa spui stop acestei contributii pentru o anumita perioada sau pe termen nelimitat, ai la dispozitie optiunea de a suspenda plata contributiilor si apoi de a o relua atunci cand este cazul.
Un alt aspect important este nivelul capitalului social pentru autorizarea ca administrator de fond: 4 milioane de euro pentru Pilonul 2 si 1,5 milioane de euro pentru Pilonul 3. Aceste detalii arata o diferenta semnificativa in structura si reglementarea celor doi piloni.
Alocarea unei parti din veniturile tale catre Pilonul 3 de pensii poate fi o decizie financiara inteleapta. Este o modalitate de a-ti asigura un viitor financiar mai sigur si mai bine pus la punct, cu avantaje fiscale si flexibilitate in administrarea economiilor personale. Asadar, nu subestima puterea si importanta acestui pilon al asigurarii tale financiare pe termen lung.
Te-ar putea interesa si: Concedieri masive la cele mai banoase locuri de munca din Romania. Au salarii de mii de euro azi, dar vor ramane someri in 2024
Sursa foto: pexels.com

de Adrian Somai
Jurnalist Manager.ro
Pachet Teste REZOLVATE pentru reusita la examenul de titularizare in invatamantul primar - INVATATORI 2 culegeri OF 18356
Teste REZOLVATE de limba si literatura romana pentru reusita la examenul de TITULARIZARE - profesori
Teste rezolvate de matematica pentru clasele V-VIII
Ultimele NOUTATI

ANAF poate trimite controale peste firme pentru rambursarea TVA din cauza asociatilor. Ce reclama consultantii fiscali
16 Oct. 2026


Guvernul Niculescu anunta schimbari majore: impozite, pensii, autostrazi, spitale si programul Rabla. Ce prevede planul pentru 2027–2030
15 Oct. 2026

Contract de comodat auto: ce este, cand se foloseste si cum se completeaza
15 Oct. 2026

Creditele afectate de dosarul ROBOR ar putea fi recalculate in functie de IRCC. Ce prevede proiectul adoptat de Senat
15 Oct. 2026

Motorina s-ar putea scumpi din nou in Romania. Avertismentul AIE privind criza petrolului
15 Oct. 2026


Aboneaza-te la Newsletterul Gratuit. Zilnic in Inboxul tau.
Vrei sa fii la curent cu cele mai noi articole despre Antreprenoriat, Economie, Imobiliare, Auto, IT&C si sa primesti GRATUIT Raportul Special de mai jos?
Noutati Fiscale 2026. Reguli noi pentru societatile comerciale
Partenerii nostri
Cum rezolvi spetele dificile si iti sustii deciziile fiscale cand legea lasa loc de interpretari?
Bon fiscal la plata cu cardul: ce trebuie sa stii ca sa NU risti amenda
Cum alegi marfa potrivita pentru un magazin aflat la inceput
Confort si stil in garderoba de zi cu zi: cum alegi incaltamintea potrivita
Nu amana investitia, finanteaza inteligent echipamentele agricole
Te-ar putea interesa si

Guvernul Niculescu anunta schimbari majore: impozite, pensii, autostrazi, spitale si programul Rabla. Ce prevede planul pentru 2027–2030
15 Oct. 2026

Contract de comodat auto: ce este, cand se foloseste si cum se completeaza
15 Oct. 2026


x